
Chia sẻ kinh nghiệm, BHXH điện tử, Quản trị doanh nghiệp, Tin Chuyên ngành, Tin tức
Hướng dẫn đồng bộ Mã số thuế người phụ thuộc từ 10 số sang CCCD chi tiết

Th3
Từ ngày 01/7/2025, hệ thống quản lý thuế tại Việt Nam chính thức sử dụng số định danh cá nhân trên Căn cước công dân (CCCD) thay cho mã số thuế cá nhân trước đây. Điều này đồng nghĩa với việc mã số thuế người phụ thuộc cũng được tích hợp và đồng bộ theo số CCCD nhằm thống nhất dữ liệu với Cơ sở dữ liệu quốc gia về dân cư. Vậy việc đồng bộ mã số thuế người phụ thuộc từ 10 số sang CCCD được thực hiện như thế nào? Bài viết dưới đây sẽ hướng dẫn chi tiết quy trình thực hiện theo quy định mới nhất.
Mục lục
Có bắt buộc thay đổi mã số thuế người phụ thuộc sang CCCD để quyết toán thuế TNCN 2025 không?
Theo quy định tại Điều 39 Thông tư 86/2024/TT-BTC , từ 01/07/2025, số định danh cá nhân (gồm 12 chữ số trên thẻ Căn cước công dân gắn chip do Bộ Công an cấp) sẽ được sử dụng thay thế cho mã số thuế của cá nhân trong hệ thống quản lý thuế. Quy định này áp dụng cho cả người nộp thuế và người phụ thuộc, bao gồm các thủ tục như quyết toán thuế thu nhập cá nhân (TNCN) và quản lý giảm trừ gia cảnh.
Khi triển khai quy định này, nếu thông tin Mã số thuế người phụ thuộc đã đầy đủ và trùng khớp với dữ liệu trong Cơ sở dữ liệu quốc gia về dân cư, hệ thống của cơ quan thuế sẽ tự động đồng bộ và chuyển đổi sang số CCCD mà người nộp thuế không cần thực hiện thêm thủ tục.
Ngược lại, trong trường hợp dữ liệu của người phụ thuộc thiếu thông tin hoặc không trùng khớp, cơ quan thuế có thể yêu cầu người nộp thuế cập nhật lại thông tin cá nhân, bao gồm số CCCD hoặc số định danh cá nhân, để đảm bảo việc tích hợp dữ liệu thuế được thực hiện chính xác.
Như vậy, không bắt buộc phải cập nhật ngay Mã số thuế người phụ thuộc sang CCCD khi thực hiện quyết toán thuế TNCN năm 2025, nếu thông tin hiện tại trong hệ thống đã đầy đủ và chính xác.
Tuy nhiên, người nộp thuế vẫn nên chủ động kiểm tra và cập nhật sớm thông tin Mã số thuế người phụ thuộc để tránh phát sinh sai lệch trong quá trình đồng bộ dữ liệu. Từ 01/07/2025, hệ thống quản lý thuế sẽ sử dụng số định danh cá nhân làm dữ liệu định danh chính. Nếu thông tin chưa được cập nhật kịp thời, hồ sơ quyết toán có thể phải bổ sung hoặc chỉnh sửa trước khi được cơ quan thuế chấp nhận.
Hướng dẫn đồng bộ mã số thuế người phụ thuộc từ 10 số sang CCCD chi tiết
Việc cập nhật mã số thuế người phụ thuộc từ dãy 10 số sang số Căn cước công dân (CCCD) có thể thực hiện trực tiếp trên ứng dụng eTax Mobile. Dưới đây là các bước thực hiện cụ thể để người nộp thuế cập nhật thông tin người phụ thuộc theo đúng quy định của cơ quan thuế.
>>> Xem chi tiết tài liệu hướng dẫn cập nhật căn cước công dân tại đây
Bước 1: Đăng nhập hệ thống eTax Mobile
Người nộp thuế mở ứng dụng eTax Mobile và đăng nhập vào tài khoản của mình.
Sau khi đăng nhập thành công, vào mục “Tra cứu thông tin người phụ thuộc”, sau đó chọn “Tra cứu” để xem danh sách người phụ thuộc đã đăng ký trong hệ thống.
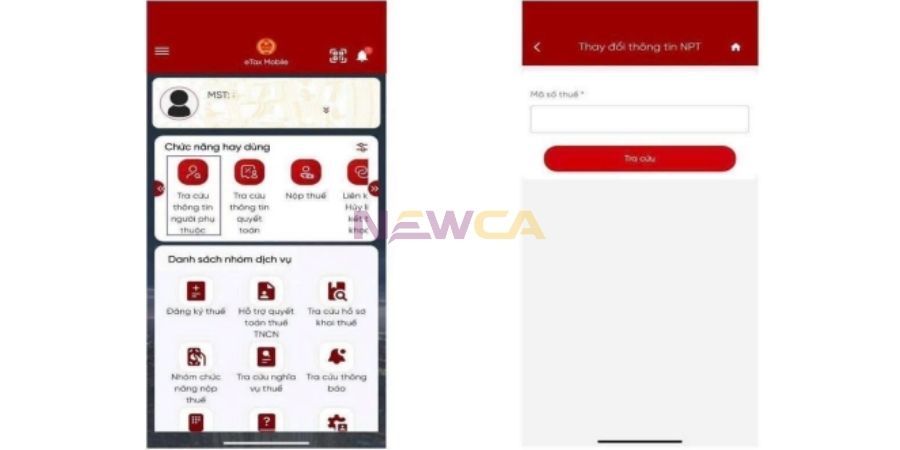
Bước 2: Kiểm tra thông tin người phụ thuộc
Màn hình sẽ hiển thị các thông tin cơ bản của người phụ thuộc, bao gồm:
- Tên người phụ thuộc
- Ngày tháng năm sinh
- Quan hệ với người nộp thuế
Người nộp thuế lựa chọn người phụ thuộc cần cập nhật thông tin để tiến hành đồng bộ mã số thuế người phụ thuộc.
Bước 3: Chọn chức năng thay đổi thông tin
Sau khi chọn người phụ thuộc, hệ thống sẽ hiển thị màn hình thông tin chi tiết.
Tại đây, người nộp thuế chọn chức năng “Thay đổi thông tin người phụ thuộc” để cập nhật dữ liệu cần điều chỉnh.
Bước 4: Lấy thông tin công dân để đồng bộ dữ liệu
Hệ thống tiếp tục hiển thị các thông tin của người phụ thuộc, bao gồm:
- Mã số thuế người phụ thuộc
- Họ và tên người phụ thuộc
- Ngày sinh
- Loại giấy tờ tùy thân
- Số giấy tờ
Người nộp thuế chọn “Lấy thông tin công dân” để hệ thống tự động cập nhật dữ liệu từ Cơ sở dữ liệu quốc gia về dân cư, giúp đồng bộ mã số thuế người phụ thuộc với số CCCD.
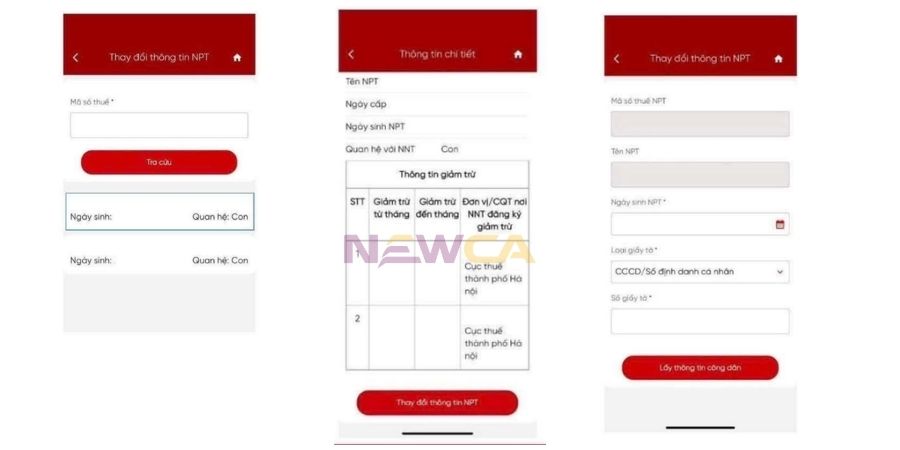
Bước 5: Xác nhận nội dung thay đổi
Người nộp thuế tích chọn các trường thông tin cần điều chỉnh tại cột “Thay đổi thông tin”, sau đó nhấn “Tiếp tục” để chuyển sang bước kê khai.
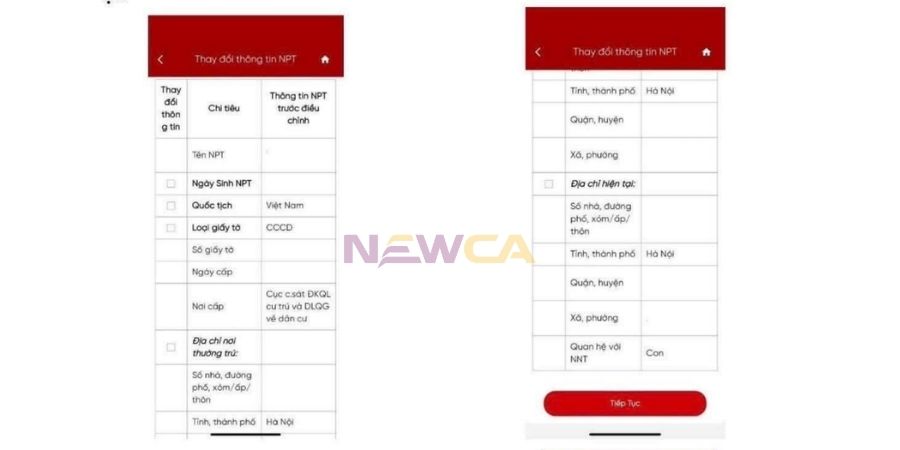
Bước 6: Hoàn tất tờ khai thay đổi thông tin
Hệ thống sẽ hiển thị tờ khai thay đổi thông tin đăng ký thuế theo mẫu 08-MST.
Tại bước này:
- Người nộp thuế có thể nhấn “Chia sẻ” để xuất tệp PDF và chia sẻ qua các nền tảng khác nếu cần lưu trữ hoặc gửi hồ sơ.
- Sau khi kiểm tra lại toàn bộ thông tin, nhấn “Tiếp tục” để hoàn tất việc cập nhật và đồng bộ Mã số thuế người phụ thuộc sang CCCD.
Xem thêm: Có phải đăng ký người phụ thuộc 2026 không? Gộp thủ tục theo Quyết định 216 ra sao?
Đâu là người phụ thuộc để giảm trừ gia cảnh?
Theo quy định tại điểm d khoản 1 Điều 9 Thông tư 111/2013/TT-BTC (một số nội dung được sửa đổi, bãi bỏ bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC), người phụ thuộc là những cá nhân được người nộp thuế đăng ký để áp dụng giảm trừ gia cảnh khi tính thuế thu nhập cá nhân. Khi đăng ký giảm trừ, người nộp thuế cần thực hiện thủ tục đăng ký mã số thuế người phụ thuộc theo quy định của cơ quan thuế.
Các đối tượng được xác định là người phụ thuộc gồm hai nhóm chính sau:
Người phụ thuộc là con của người nộp thuế
Nhóm này bao gồm con đẻ, con nuôi hợp pháp, con ngoài giá thú, con riêng của vợ hoặc con riêng của chồng. Những trường hợp được tính là người phụ thuộc bao gồm:
- Con dưới 18 tuổi (được tính đủ theo tháng).
- Con từ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động.
- Con đang theo học tại Việt Nam hoặc nước ngoài tại các bậc học như: đại học, cao đẳng, trung học chuyên nghiệp, dạy nghề; kể cả trường hợp con từ 18 tuổi trở lên vẫn đang học phổ thông.
Ngoài ra, thời gian chờ kết quả thi đại học từ tháng 6 đến tháng 9 của năm lớp 12 cũng được tính là thời gian đang học.
Đối với các trường hợp này, nếu người con không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 1.000.000 đồng, thì vẫn đủ điều kiện để đăng ký mã số thuế người phụ thuộc và được tính giảm trừ gia cảnh.
Các đối tượng phụ thuộc khác của người nộp thuế
Ngoài con cái, pháp luật cũng cho phép đăng ký mã số thuế người phụ thuộc đối với một số cá nhân khác nếu đáp ứng điều kiện về thu nhập và nghĩa vụ nuôi dưỡng theo quy định.
Các đối tượng này bao gồm:
- Vợ hoặc chồng của người nộp thuế nếu đáp ứng các điều kiện về thu nhập và khả năng lao động theo quy định tại điểm đ khoản 1 Điều 9 Thông tư 111/2013/TT-BTC.
- Cha mẹ của người nộp thuế, bao gồm:
- Cha đẻ, mẹ đẻ
- Cha vợ, mẹ vợ hoặc cha chồng, mẹ chồng
- Cha dượng, mẹ kế
- Cha nuôi, mẹ nuôi hợp pháp
- Các cá nhân khác không nơi nương tựa mà người nộp thuế đang trực tiếp nuôi dưỡng, nếu đáp ứng điều kiện theo quy định, gồm:
- Anh ruột, chị ruột, em ruột của người nộp thuế.
- Ông nội, bà nội; ông ngoại, bà ngoại.
- Cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột của người nộp thuế.
- Cháu ruột của người nộp thuế (bao gồm con của anh, chị hoặc em ruột).
- Các cá nhân khác mà người nộp thuế có nghĩa vụ trực tiếp nuôi dưỡng theo quy định của pháp luật.
Việc chuyển đổi mã số thuế người phụ thuộc từ dãy số 10 số sang số định danh cá nhân trên CCCD là bước quan trọng trong quá trình hiện đại hóa hệ thống quản lý thuế tại Việt Nam. Khi dữ liệu được đồng bộ chính xác, người nộp thuế sẽ thuận tiện hơn trong việc kê khai, đăng ký giảm trừ gia cảnh và thực hiện các nghĩa vụ thuế.
Để quá trình kê khai và quản lý thuế được thực hiện nhanh chóng, an toàn và đúng quy định, người nộp thuế có thể tham khảo hệ sinh thái NewCA với các giải pháp chuyển đổi số như chữ ký số, hóa đơn điện tử, kê khai thuế điện tử, giúp cá nhân và doanh nghiệp xử lý thủ tục thuế dễ dàng, tiết kiệm thời gian và chi phí.