
Chia sẻ kinh nghiệm, Kế toán, Quản trị doanh nghiệp, Tin Chuyên ngành, Tin tức
Chính thức: Miễn thuế hộ kinh doanh có doanh thu dưới 500 triệu/ năm
Th12
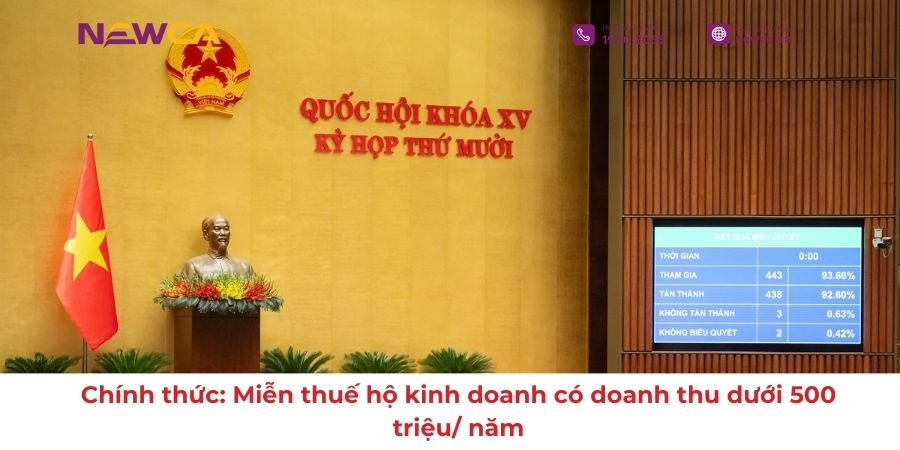
Tại kỳ họp ngày 10/12/2025, Quốc hội thông qua Luật Thuế thu nhập cá nhân (sửa đổi) nâng ngưỡng doanh thu miễn thuế cho hộ và cá nhân kinh doanh lên 500 triệu đồng/năm. Bài viết giải thích chi tiết: ai được miễn, hiệu lực, cách xác định doanh thu chịu thuế và những lưu ý quan trọng cho chủ hộ kinh doanh.
Mục lục
Miễn thuế hộ kinh doanh dưới 500 triệu đồng/năm đã được Quốc hội thông qua, cụ thể ra sao?
Ngày 10/12/2025, Quốc hội đã biểu quyết thông qua Luật Thuế thu nhập cá nhân (sửa đổi), trong đó có điều chỉnh quan trọng liên quan đến nghĩa vụ thuế của hộ và cá nhân kinh doanh.
Theo quy định mới, mức doanh thu không phải nộp thuế của hộ, cá nhân kinh doanh được nâng từ 200 triệu đồng/năm lên 500 triệu đồng/năm. Khoản doanh thu này được khấu trừ trước khi xác định số thuế phải nộp theo phương pháp tính thuế dựa trên tỷ lệ doanh thu. Đồng thời, ngưỡng doanh thu không chịu thuế giá trị gia tăng (GTGT) cũng được điều chỉnh tương ứng lên 500 triệu đồng/năm.
Bên cạnh đó, luật mới bổ sung phương pháp tính thuế theo thu nhập thực tế đối với hộ và cá nhân kinh doanh có doanh thu trên 500 triệu đồng đến 3 tỷ đồng/năm. Theo đó, người nộp thuế được áp dụng thuế suất 15% trên phần thu nhập chịu thuế, tương đương với mức thuế thu nhập doanh nghiệp áp dụng cho doanh nghiệp có doanh thu không quá 3 tỷ đồng/năm.
Đáng chú ý, các hộ và cá nhân kinh doanh thuộc nhóm này được quyền lựa chọn phương pháp tính thuế phù hợp, bao gồm: tính thuế theo tỷ lệ trên doanh thu hoặc tính thuế dựa trên thu nhập (doanh thu trừ chi phí hợp lệ).
Như vậy, có thể khẳng định rằng mức doanh thu được miễn thuế hộ kinh doanh theo quy định chính thức hiện nay là dưới 500 triệu đồng/năm.
Quy định mới mở rộng dư địa phát triển kinh tế cơ sở
Miễn thuế hộ kinh doanh theo ngưỡng doanh thu mới được đánh giá là chính sách có tác động tích cực đến khu vực kinh tế cơ sở. Theo số liệu thống kê, hiện nay Việt Nam có trên 2,54 triệu hộ kinh doanh, trong đó khoảng 90% hộ có doanh thu dưới 500 triệu đồng/năm.
Với mức điều chỉnh này, đa số hộ kinh doanh trên cả nước sẽ thuộc diện không phải nộp thuế, qua đó giúp giảm đáng kể áp lực tài chính trong quá trình duy trì và phát triển hoạt động sản xuất, kinh doanh. Không chỉ dừng lại ở ý nghĩa hỗ trợ chi phí, chính sách còn được kỳ vọng sẽ khuyến khích các hộ kinh doanh mở rộng quy mô, chuyển đổi phương thức hoạt động và thực hiện minh bạch hóa doanh thu.
Việc nâng ngưỡng doanh thu chịu thuế lần này cho thấy định hướng cải cách chính sách thuế theo hướng hiện đại, công bằng và sát với thực tiễn thị trường, phù hợp với đặc thù của khu vực kinh tế hộ gia đình.
Về dài hạn, chính sách miễn thuế hộ kinh doanh không chỉ tạo điều kiện thuận lợi cho khu vực kinh tế nhỏ lẻ phát triển ổn định mà còn góp phần mở rộng cơ sở thuế một cách bền vững, từ đó nuôi dưỡng nguồn thu lâu dài cho ngân sách Nhà nước và thúc đẩy tăng trưởng kinh tế chung.
Vậy mức đóng thuế hộ kinh doanh từ năm 2026 được xác định ra sao?
Luật Thuế thu nhập cá nhân (sửa đổi) cũng bổ sung phương pháp tính thuế dựa trên lợi nhuận thực tế đối với hộ và cá nhân kinh doanh. Cụ thể, trường hợp có doanh thu từ trên 500 triệu đồng đến 3 tỷ đồng/năm, nếu xác định được chi phí đầu vào hợp lệ, người nộp thuế sẽ chịu thuế suất 15% tính trên phần lợi nhuận (chênh lệch giữa doanh thu và chi phí).
Mức thuế suất này được xây dựng tương đồng với thuế suất áp dụng cho doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng, theo khoản 2 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025, nhằm bảo đảm sự công bằng giữa các mô hình kinh doanh.
Trên cơ sở đó, mức đóng thuế hộ kinh doanh từ năm 2026 theo Luật Thuế thu nhập cá nhân (sửa đổi) được xác định cụ thể như sau:
| Trường hợp | Căn cứ tính thuế | Thuế suất % |
| Xác định được chi phí | Doanh thu dưới 03 tỷ | 15% |
| Doanh thu từ 03 – 50 tỷ | 17% | |
| Doanh thu trên 50 tỷ | 20% | |
| Không xác định được chi phí | Phân phối, cung cấp hàng hoá | 0,5% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu | 1,5% | |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% | |
| Cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số | 5% | |
| Cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú | 5% | |
| Các ngành còn lại | 1% |
Từ ngày 01/01/2026, thuế khoán chính thức bị xóa bỏ
Căn cứ khoản 6 Điều 10 Nghị quyết số 198/2025/QH15, đã quy định rõ:
Hỗ trợ thuế, phí, lệ phí
- Miễn thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo. Việc xác định thời gian miễn, giảm thuế thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
- Miễn thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với khoản thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo.
- Miễn thuế thu nhập cá nhân trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ tiền lương, tiền công của chuyên gia, nhà khoa học nhận được từ doanh nghiệp khởi nghiệp sáng tạo, trung tâm nghiên cứu phát triển, trung tâm đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo.
- Miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
- Chi phí đào tạo và đào tạo lại nhân lực của doanh nghiệp lớn cho doanh nghiệp nhỏ và vừa tham gia chuỗi được tính vào chi phí được trừ để xác định thu nhập chịu thuế khi tính thuế thu nhập doanh nghiệp.
- Hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế.
- Chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01 tháng 01 năm 2026.
- Miễn thu phí, lệ phí cho tổ chức, cá nhân, doanh nghiệp đối với các loại giấy tờ nếu phải cấp lại, cấp đổi khi thực hiện sắp xếp, tổ chức lại bộ máy nhà nước theo quy định của pháp luật.
Theo đó, hộ kinh doanh và cá nhân kinh doanh sẽ không còn áp dụng phương pháp khoán thuế kể từ ngày 01 tháng 01 năm 2026. Thay vào đó, các đối tượng này thực hiện nghĩa vụ thuế theo quy định của pháp luật về quản lý thuế, trên cơ sở doanh thu và phương pháp tính thuế phù hợp.
Quy định này đánh dấu bước chuyển quan trọng trong quản lý thuế đối với hộ và cá nhân kinh doanh, đồng thời tạo cơ sở để áp dụng thống nhất các chính sách như miễn thuế hộ kinh doanh theo ngưỡng doanh thu được pháp luật quy định.
Có thể bạn quan tâm:
>>> Bỏ thuế khoán từ năm 2026: Đề xuất hộ kinh doanh sẽ nộp thuế trên lãi như thế nào?
>>> Miễn thuế TNDN 2 năm khi hộ kinh doanh chuyển sang doanh nghiệp – Hướng dẫn đầy đủ
Trách nhiệm của người nộp thuế theo quy định pháp luật hiện hành
Miễn thuế hộ kinh doanh không đồng nghĩa với việc được miễn toàn bộ nghĩa vụ pháp lý về thuế. Theo Điều 17 Luật Quản lý thuế năm 2019, được sửa đổi, bổ sung tại khoản 4 Điều 6 Luật sửa đổi, bổ sung một số luật năm 2024, trách nhiệm của người nộp thuế được quy định cụ thể như sau:
Người nộp thuế phải thực hiện đăng ký thuế và sử dụng mã số thuế đúng quy định. Việc kê khai thuế phải bảo đảm chính xác, trung thực, đầy đủ, nộp hồ sơ thuế đúng thời hạn và chịu trách nhiệm trước pháp luật về toàn bộ nội dung đã kê khai cũng như tài liệu cung cấp cho cơ quan thuế.
Bên cạnh đó, người nộp thuế có nghĩa vụ nộp đầy đủ tiền thuế, tiền chậm nộp và tiền phạt (nếu có) đúng thời hạn, đúng địa điểm theo quy định; đồng thời chấp hành chế độ kế toán, thống kê, quản lý và sử dụng hóa đơn, chứng từ theo đúng pháp luật.
Người nộp thuế phải ghi chép trung thực, đầy đủ các hoạt động phát sinh nghĩa vụ thuế, các khoản khấu trừ thuế và các giao dịch thuộc diện phải kê khai thông tin. Khi bán hàng hóa hoặc cung ứng dịch vụ, phải lập và giao hóa đơn, chứng từ cho người mua đúng số lượng, chủng loại và giá trị thanh toán thực tế.
Ngoài ra, người nộp thuế có trách nhiệm cung cấp kịp thời, đầy đủ, chính xác thông tin và tài liệu phục vụ việc xác định nghĩa vụ thuế, bao gồm thông tin về giá trị đầu tư, tài khoản ngân hàng; đồng thời giải trình việc tính thuế, khai thuế và nộp thuế theo yêu cầu của cơ quan quản lý thuế.
Người nộp thuế phải chấp hành các quyết định, thông báo và yêu cầu của cơ quan thuế theo đúng quy định. Trường hợp thực hiện thủ tục thuế thông qua người đại diện theo pháp luật hoặc người được ủy quyền, nếu phát sinh sai phạm thì người nộp thuế vẫn phải chịu trách nhiệm về nghĩa vụ thuế.
Đối với các cá nhân, hộ kinh doanh hoạt động tại địa bàn có hạ tầng công nghệ thông tin, việc kê khai, nộp thuế và giao dịch với cơ quan thuế phải thực hiện bằng phương thức điện tử. Căn cứ điều kiện thực tế, Chính phủ quy định chi tiết các trường hợp không phải nộp lại chứng từ mà cơ quan nhà nước đã có.
Trường hợp phát sinh giao dịch liên kết, người nộp thuế có nghĩa vụ lập, lưu trữ, kê khai và cung cấp hồ sơ thông tin về quan hệ liên kết, bao gồm cả các bên liên kết cư trú ngoài lãnh thổ Việt Nam, theo quy định của pháp luật.
Quy định nâng ngưỡng doanh thu miễn thuế lên 500 triệu đồng/năm là bước cải cách có tác động lớn đến khu vực hộ kinh doanh nhỏ lẻ. Nếu bạn là chủ hộ kinh doanh có doanh thu dưới 500 triệu/năm, bạn thuộc nhóm miễn thuế hộ kinh doanh theo Luật Thuế TNCN (sửa đổi) – lưu ý tuân thủ thủ tục kê khai nếu có yêu cầu và chuẩn bị sổ sách chứng minh khi cần.