Chia sẻ kinh nghiệm, Hoá đơn điện tử, Tin Chuyên ngành, Tin tức
Người mua tố giác không xuất hóa đơn được thưởng 10 triệu?
Th9
Từ ngày 01/07/2026, quy định mới về hóa đơn điện tử đã bổ sung cơ chế khen thưởng đối với người mua tố giác không xuất hóa đơn khi người bán có hành vi không lập và giao hóa đơn điện tử. Theo Điều 41 Nghị định 254/2026/NĐ-CP, mức khen thưởng cho một vụ việc không quá 10% số tiền xử phạt vi phạm hành chính và tối đa 10 triệu đồng/vụ việc. Trong khi đó, Nghị định 310/2025/NĐ-CP quy định hành vi không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ từ 50 số hóa đơn trở lên có thể bị phạt 60–80 triệu đồng.
Mục lục
Người mua tố giác không xuất hóa đơn: Quy định mới có gì đáng chú ý?
Trước đây, nhiều doanh nghiệp có thể hình thành thói quen chỉ xuất hóa đơn khi khách hàng yêu cầu. Tuy nhiên, từ ngày 01/07/2026, doanh nghiệp cần đặc biệt lưu ý đến cơ chế tiếp nhận thông tin từ người tiêu dùng được quy định tại Điều 41 Nghị định 254/2026/NĐ-CP. Theo đó, người tiêu dùng tố giác người bán không lập và giao hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ có thể được xem xét khen thưởng nếu thông tin cung cấp đáp ứng các điều kiện theo quy định. Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 và đồng thời làm hết hiệu lực Nghị định 123/2020/NĐ-CP cùng một số văn bản sửa đổi, bổ sung liên quan đến hóa đơn, chứng từ.
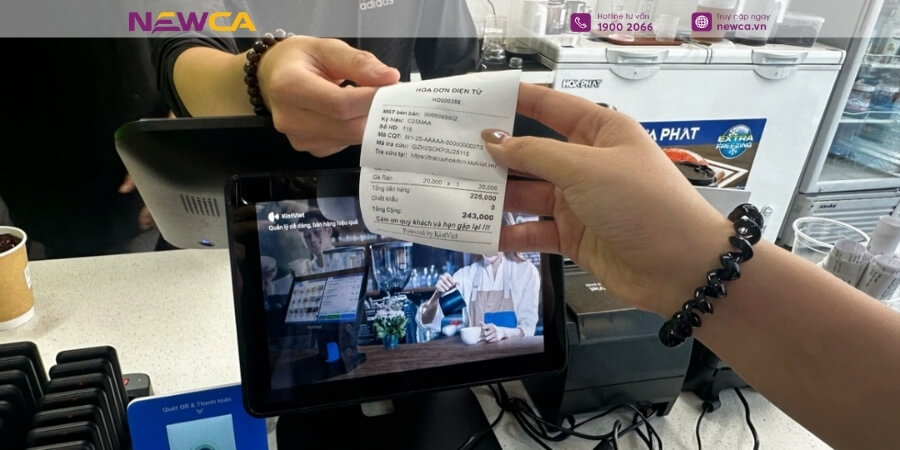
Người tiêu dùng tố giác không xuất hóa đơn có được thưởng 10 triệu đồng?
Có thể, nhưng không phải trường hợp tố giác nào cũng mặc nhiên được nhận 10 triệu đồng. Điều 41 Nghị định 254/2026/NĐ-CP quy định người tiêu dùng được xem xét khen thưởng khi đáp ứng các điều kiện như:
- Cung cấp thông tin trung thực, chính xác, kịp thời và có căn cứ xác định thời gian, địa điểm, người thực hiện hành vi vi phạm.
- Nội dung phản ánh đúng thực tế phát sinh, đủ cơ sở để cơ quan thuế xác định tính chất, mức độ vi phạm và tiến hành kiểm tra, xác minh.
- Trên cơ sở thông tin được cung cấp, cơ quan thuế đã ban hành quyết định xử phạt vi phạm hành chính về thuế, hóa đơn.
Mức khen thưởng được xác định theo kết quả xử lý của cơ quan thuế. Cụ thể, mỗi vụ việc không quá 10% số tiền xử phạt vi phạm hành chính và tối đa 10.000.000 đồng/vụ việc. Nếu số tiền xử phạt thấp thì mức khen thưởng cũng không thể mặc nhiên đạt 10 triệu đồng. Một vụ việc chỉ được xem xét khen thưởng một lần.
Người mua có thể tố giác không xuất hóa đơn qua đâu?
Quy định hiện hành mở nhiều kênh để người tiêu dùng cung cấp thông tin. Cụ thể, người mua có thể thực hiện tố giác thông qua:
- Hệ thống hóa đơn điện tử hoặc Hệ thống thông tin quản lý thuế, như eTax Mobile.
- Cổng Dịch vụ công quốc gia.
- Thư điện tử chính thức hoặc hệ thống tiếp nhận thông tin điện tử của cơ quan thuế.
- Gửi trực tiếp tại trụ sở cơ quan thuế hoặc bằng văn bản theo quy định.
Thông tin tố giác cần có thông tin về người bán như tên, địa chỉ hoặc mã số thuế; thông tin về giao dịch hoặc hành vi không lập và giao hóa đơn; tài liệu, chứng cứ liên quan nếu có. Người tố giác cũng phải cung cấp thông tin liên hệ gồm tên, số điện thoại và số định danh cá nhân.
Doanh nghiệp có thể chịu mức phạt nào nếu không lập hóa đơn?
Bên cạnh cơ chế khen thưởng người tiêu dùng, doanh nghiệp cũng cần lưu ý các quy định xử phạt hành vi không lập hóa đơn. Đây là cơ sở để doanh nghiệp đánh giá đầy đủ rủi ro không xuất hóa đơn cho khách trong quy trình bán hàng. Nghị định 310/2025/NĐ-CP sửa đổi, bổ sung Nghị định 125/2020/NĐ-CP và có hiệu lực từ ngày 16/01/2026. Trong đó, khoản 3 Điều 24 được sửa đổi theo hướng quy định mức phạt cụ thể đối với hành vi không lập hóa đơn.
Mức phạt không lập hóa đơn khi bán hàng 2026
Đối với hành vi không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ, mức phạt được xác định theo số lượng hóa đơn vi phạm như sau:
| Số lượng hóa đơn vi phạm | Mức phạt |
|---|---|
| 01 số hóa đơn | Phạt cảnh cáo |
| Từ 02 đến dưới 10 số hóa đơn | Phạt từ 1 – 2 triệu đồng |
| Từ 10 đến dưới 20 số hóa đơn | Phạt từ 10 – 30 triệu đồng |
| Từ 20 đến dưới 50 số hóa đơn | Phạt từ 30 – 50 triệu đồng |
| Từ 50 số hóa đơn trở lên | Phạt từ 60 – 80 triệu đồng |
Các mức trên áp dụng cho trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định. Đối với một số nhóm giao dịch đặc thù như hàng hóa, dịch vụ khuyến mại, quảng cáo, hàng mẫu, cho, biếu, tặng, tiêu dùng nội bộ hoặc hàng hóa cho vay, cho mượn, mức phạt được quy định riêng. Vì vậy, doanh nghiệp cần xác định đúng bản chất giao dịch trước khi áp dụng mức phạt.
Đáng chú ý, mức phạt cao nhất đối với hành vi không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ là 60–80 triệu đồng khi có từ 50 số hóa đơn vi phạm trở lên. Đây là điểm cần sửa so với nhiều nội dung tổng hợp trước đây đang ghi chưa chính xác về ngưỡng và mức phạt.
Vì sao doanh nghiệp cần rà soát lại quy trình xuất hóa đơn?
Không phải mọi trường hợp không lập hóa đơn đều xuất phát từ chủ ý vi phạm. Một số rủi ro có thể bắt nguồn từ cách vận hành như nhân viên quên lập hóa đơn, cho rằng khách không lấy hóa đơn thì không cần xuất, bỏ sót giao dịch vào giờ cao điểm hoặc không có bước đối soát giữa doanh thu và hóa đơn. Khi cơ chế người mua tố giác không xuất hóa đơn được quy định rõ, những khoảng trống trong quy trình bán hàng có thể trở thành điểm doanh nghiệp cần kiểm soát chặt hơn.
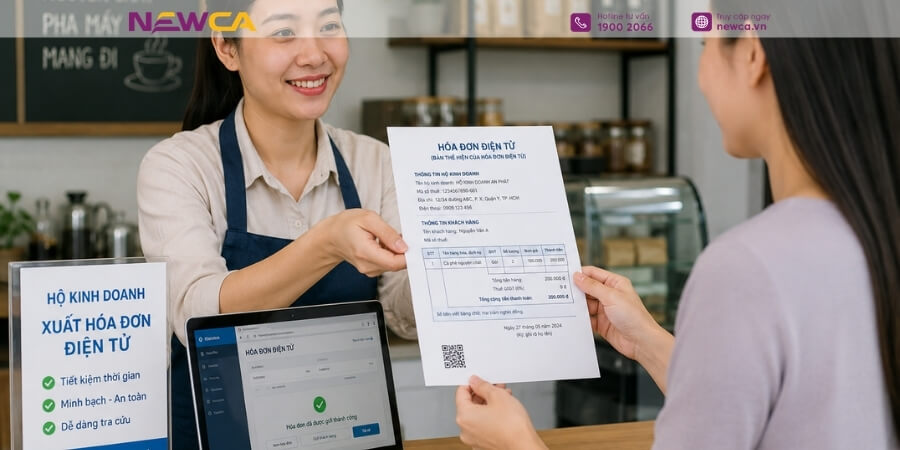
Không nên phụ thuộc vào việc khách hàng có yêu cầu hóa đơn hay không
Doanh nghiệp cần phân biệt giữa việc người mua có yêu cầu nhận hóa đơn hay không và nghĩa vụ lập hóa đơn của người bán. Thay vì xây dựng quy trình theo hướng “khách yêu cầu thì xuất”, doanh nghiệp nên xác định rõ thời điểm lập hóa đơn đối với từng loại giao dịch, phân công trách nhiệm và kiểm soát việc hoàn tất hóa đơn trên hệ thống. Đây cũng là cơ sở để hạn chế tình trạng nhân viên tự quyết định bỏ qua bước lập hóa đơn trong quá trình bán hàng.
Cần đối soát doanh thu và hóa đơn thường xuyên
Một quy trình bán hàng an toàn không nên dừng ở bước phát sinh giao dịch. Doanh nghiệp cần có bước kiểm tra để phát hiện giao dịch đã bán nhưng chưa có hóa đơn tương ứng. Tùy quy mô và đặc điểm kinh doanh, doanh nghiệp có thể thực hiện đối soát theo ngày hoặc theo tuần giữa dữ liệu bán hàng, thanh toán và hóa đơn điện tử. Việc phát hiện chênh lệch sớm giúp doanh nghiệp có cơ sở kiểm tra và xử lý kịp thời.
5 việc doanh nghiệp nên làm ngay để hạn chế rủi ro không xuất hóa đơn
Sau khi nắm được quy định, doanh nghiệp nên chuyển từ việc “nhắc nhân viên phải xuất hóa đơn” sang kiểm soát bằng quy trình cụ thể. Dưới đây là 5 việc có thể triển khai ngay.
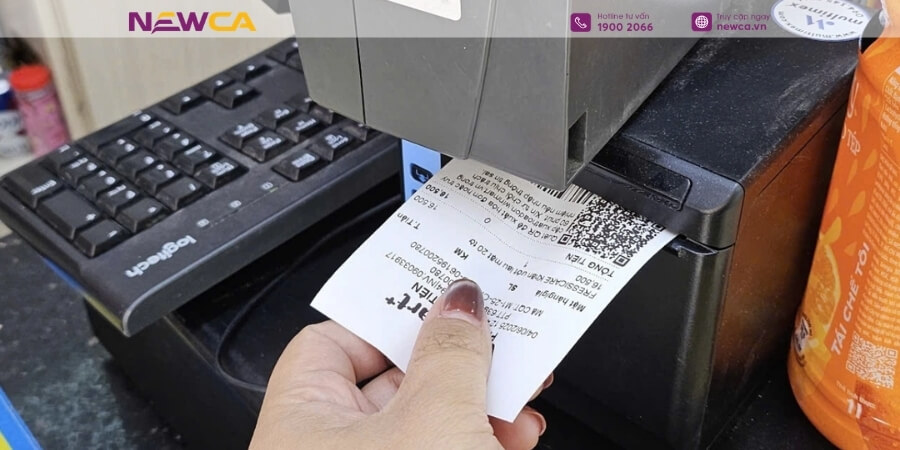
1. Xác định rõ thời điểm lập hóa đơn cho từng giao dịch
Doanh nghiệp cần rà soát các loại giao dịch đang phát sinh và xác định thời điểm lập hóa đơn tương ứng theo quy định. Không nên áp dụng một cách hiểu chung cho mọi hoạt động kinh doanh.
2. Đưa bước lập hóa đơn vào quy trình bán hàng
Quy trình bán hàng cần thể hiện rõ ai chịu trách nhiệm lập hóa đơn, thời điểm thực hiện và cách kiểm tra sau khi hóa đơn được lập. Với hệ thống có khả năng tích hợp, doanh nghiệp có thể thiết lập các bước kiểm soát để hạn chế giao dịch bị bỏ sót hóa đơn.
3. Đối soát dữ liệu bán hàng với hóa đơn điện tử
Định kỳ kiểm tra số lượng và giá trị giao dịch bán hàng với dữ liệu hóa đơn giúp doanh nghiệp phát hiện những trường hợp bất thường. Đặc biệt, các giao dịch phát sinh vào cuối ca, cuối ngày hoặc trong thời điểm đông khách nên được đưa vào nhóm cần kiểm tra kỹ.
4. Hướng dẫn nhân viên xử lý khi khách không nhận hóa đơn
Nhân viên bán hàng cần được hướng dẫn thống nhất về cách xử lý khi người mua không nhận hoặc không yêu cầu hóa đơn. Không nên để mỗi nhân viên tự đưa ra cách xử lý riêng làm phát sinh sai sót trong quy trình.
5. Lưu lại chứng từ và dữ liệu giao dịch đầy đủ
Doanh nghiệp cần tổ chức lưu trữ hóa đơn, dữ liệu bán hàng và các tài liệu liên quan theo đúng quy định. Khi phát sinh trường hợp cần kiểm tra, dữ liệu đầy đủ sẽ giúp doanh nghiệp đối chiếu giao dịch và giải trình thuận lợi hơn.
Câu hỏi thường gặp về người mua tố giác không xuất hóa đơn
Để tránh hiểu sai quy định về người mua tố giác không xuất hóa đơn, dưới đây là những câu hỏi doanh nghiệp thường quan tâm về mức khen thưởng, kênh tố giác và mức xử phạt khi vi phạm quy định về lập hóa đơn.
Người mua tố giác không xuất hóa đơn có chắc chắn được 10 triệu đồng không?
Không. Theo Điều 41 Nghị định 254/2026/NĐ-CP, mức khen thưởng không quá 10% số tiền xử phạt vi phạm hành chính và tối đa 10 triệu đồng/vụ việc. Người tố giác còn phải đáp ứng các điều kiện về tính chính xác, trung thực, kịp thời của thông tin và vụ việc phải dẫn đến quyết định xử phạt của cơ quan thuế.
Một người tố giác có thể nhận thưởng nhiều lần cho cùng một vụ việc không?
Không. Điều 41 quy định mỗi vụ việc chỉ được xem xét khen thưởng một lần. Nếu có nhiều người cùng cung cấp thông tin về một hành vi vi phạm, việc khen thưởng được xem xét đối với người cung cấp thông tin đầu tiên hoặc người có thông tin đầy đủ, có giá trị nhất theo xác nhận của cơ quan thuế.
Người mua tố giác không xuất hóa đơn cần cung cấp thông tin gì?
Thông tin tố giác cần có thông tin về người bán như tên, địa chỉ hoặc mã số thuế; thông tin về giao dịch hoặc hành vi không lập và giao hóa đơn; tài liệu, chứng cứ liên quan nếu có. Người tố giác cũng cung cấp thông tin liên hệ theo quy định.
Doanh nghiệp không lập hóa đơn một lần có bị phạt 60–80 triệu đồng ngay không?
Không. Mức phạt 60–80 triệu đồng được quy định đối với hành vi không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ từ 50 số hóa đơn trở lên. Các ngưỡng số lượng thấp hơn có mức xử phạt tương ứng theo Điều 24 Nghị định 125/2020/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP.
Nghị định 310/2025/NĐ-CP có hiệu lực từ khi nào?
Nghị định 310/2025/NĐ-CP được ban hành ngày 02/12/2025 và có hiệu lực từ ngày 16/01/2026. Nghị định sửa đổi, bổ sung một số quy định của Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn.
>>> Xem thêm: Chữ ký số hết hạn sau ngày ký: Hợp đồng điện tử còn hiệu lực không?
Quy định về người mua tố giác không xuất hóa đơn từ ngày 01/07/2026 khiến việc tuân thủ hóa đơn cần được nhìn nhận từ chính quy trình bán hàng hằng ngày. Người tiêu dùng có thể cung cấp thông tin qua nhiều kênh và được xem xét khen thưởng nếu thông tin đáp ứng điều kiện, dẫn đến quyết định xử phạt của cơ quan thuế; mức khen thưởng tối đa là 10 triệu đồng/vụ việc.
Với doanh nghiệp, giải pháp quan trọng không chỉ là nhắc nhân viên xuất hóa đơn mà cần xây dựng quy trình bán hàng xuất hóa đơn bắt buộc, đối soát dữ liệu thường xuyên và kiểm soát các điểm dễ phát sinh sai sót.
>>> NewCA đã xây dựng checklist rà soát quy trình bán hàng giúp doanh nghiệp tự kiểm tra những điểm có nguy cơ bỏ sót hóa đơn và chủ động hoàn thiện quy trình vận hành. Tải checklist rà soát quy trình bán hàng ngay hôm nay để chủ động kiểm soát rủi ro.