
Chia sẻ kinh nghiệm, Hoá đơn điện tử, Tin Chuyên ngành, Tin tức
Xử lý hóa đơn điện tử có sai sót theo Thông tư 91/2026/TT-BTC
Th8
Theo Điều 10 Thông tư 91/2026/TT-BTC, việc xử lý hóa đơn điện tử đã lập có sai sót được thực hiện tùy thuộc vào nội dung sai và mức độ ảnh hưởng đến thông tin, giá trị của hóa đơn. Doanh nghiệp không nên áp dụng một cách xử lý chung cho mọi trường hợp. Trước tiên cần xác định chính xác nội dung bị sai, sau đó lựa chọn thông báo sai sót, lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo đúng quy định.
Mục lục
Bảng tổng hợp cách xử lý hóa đơn điện tử có sai sót
| Trường hợp sai sót | Cách xử lý | Lưu ý |
|---|---|---|
| Sai tên hoặc địa chỉ người mua nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế, tên hàng hóa hoặc dịch vụ | Không phải lập lại hóa đơn. Người bán thông báo cho người mua về sai sót và gửi Thông báo giải trình cho cơ quan thuế theo Mẫu 04/SS-HĐĐT | Việc thông báo cho người mua cần được thực hiện để hai bên thống nhất thông tin |
| Sai mã số thuế; sai tên hàng hóa, dịch vụ; sai số lượng, đơn giá, thành tiền; sai thuế suất, tiền thuế hoặc nội dung khác làm ảnh hưởng đến giá trị hóa đơn | Người bán lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế | Hóa đơn điều chỉnh hoặc thay thế phải thể hiện thông tin tham chiếu đến hóa đơn đã lập sai |
| Trong cùng tháng, nhiều hóa đơn của cùng một người mua bị sai cùng thông tin về người mua, tên hàng, đơn giá, số lượng hoặc thuế suất | Có thể lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn bị sai trong cùng tháng | Phải đính kèm bảng kê các hóa đơn điện tử có sai sót theo Mẫu 01/BK-ĐCTT |
Đối với hóa đơn điều chỉnh hoặc thay thế, nội dung hóa đơn phải thể hiện rõ thông tin tham chiếu đến hóa đơn đã lập trước đó, theo hướng “Điều chỉnh cho hóa đơn…” hoặc “Thay thế cho hóa đơn…”, kèm mẫu số, ký hiệu, số và ngày của hóa đơn cần điều chỉnh hoặc thay thế.
Người mua là tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh
Nếu người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh, người bán và người mua phải lập văn bản thỏa thuận, trong đó nêu rõ nội dung sai.
Quy định này giúp hai bên có căn cứ xác nhận sai sót và thống nhất phương án xử lý trước khi lập hóa đơn điều chỉnh hoặc thay thế.
Người mua là cá nhân
Nếu người mua là cá nhân, người bán phải thông báo cho người mua về sai sót. Trường hợp có website, người bán có thể thực hiện thông báo trên website của mình theo quy định.
Nhiều hóa đơn cùng sai một nội dung trong cùng tháng
Một điểm doanh nghiệp cần lưu ý là trường hợp trong cùng tháng, người bán lập nhiều hóa đơn cho cùng một người mua nhưng cùng mắc lỗi về thông tin người mua, tên hàng hóa, đơn giá, số lượng hoặc thuế suất.
Trong trường hợp này, người bán có thể lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn điện tử đã lập sai trong cùng tháng, đồng thời lập bảng kê các hóa đơn sai theo Mẫu 01/BK-ĐCTT tại Phụ lục III Thông tư 91/2026/TT-BTC.
Một số trường hợp đặc thù khi xử lý hóa đơn điện tử
Không chỉ các lỗi thông tin trên hóa đơn, Thông tư 91/2026/TT-BTC còn hướng dẫn cách xử lý đối với một số trường hợp phát sinh điều chỉnh giá trị, khối lượng hoặc chiết khấu.
Điều chỉnh giá trị quyết toán dự án hoặc giá bán
Nếu giá trị quyết toán dự án đầu tư thay đổi do điều chỉnh đơn giá, khối lượng hoặc giá bán được điều chỉnh theo quy định pháp luật chuyên ngành, người bán lập hóa đơn điện tử mới để phản ánh phần chênh lệch.
- Phần điều chỉnh giảm được ghi số âm.
- Phần điều chỉnh tăng được ghi số dương.
Cách thể hiện phải phù hợp với nghiệp vụ kinh tế thực tế phát sinh.
Điều chỉnh theo kết quả thanh tra, kiểm tra, quyết toán
Trường hợp giá trị hoặc khối lượng hàng hóa, dịch vụ được điều chỉnh dựa trên kết luận của cơ quan nhà nước có thẩm quyền, người bán cũng thực hiện lập hóa đơn điện tử để phản ánh phần chênh lệch.
Nếu điều chỉnh giảm, số tiền điều chỉnh được thể hiện bằng số âm; nếu điều chỉnh tăng, thể hiện bằng số dương.
Chiết khấu thương mại theo doanh số hoặc số lượng
Khi khoản chiết khấu thương mại được xác định dựa trên doanh số hoặc số lượng hàng hóa, dịch vụ, doanh nghiệp có thể lựa chọn một trong hai phương án:
Phương án 1: Trừ trực tiếp tiền chiết khấu trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp theo. Số tiền chiết khấu không được vượt quá giá trị hàng hóa, dịch vụ trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp theo.
Phương án 2: Lập hóa đơn điều chỉnh riêng cho khoản chiết khấu và kèm bảng kê các hóa đơn cần điều chỉnh.
Trả lại hàng hóa là tài sản phải đăng ký quyền sở hữu, quyền sử dụng
Đối với hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu hoặc quyền sử dụng và đã được đăng ký theo tên người mua, khi phát sinh việc trả lại hàng hóa theo đúng quy định pháp luật, nếu người mua thuộc đối tượng sử dụng hóa đơn điện tử thì người mua thực hiện lập hóa đơn trả lại hàng cho người bán.
Hóa đơn điện tử theo từng lần phát sinh bị sai xử lý thế nào?
Đối với hóa đơn điện tử theo từng lần phát sinh, nếu cần lập hóa đơn điều chỉnh hoặc thay thế, tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh phải gửi đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế theo Mẫu 06/ĐN-PSĐT tại Phụ lục III Thông tư 91/2026/TT-BTC.
Sau khi được cơ quan thuế cấp hóa đơn điện tử điều chỉnh hoặc thay thế, việc lập hóa đơn được thực hiện theo quy định về xử lý hóa đơn điện tử có sai sót.
Đối với phần doanh thu chênh lệch tăng trên hóa đơn, việc kê khai và nộp thuế cùng các khoản thu khác thuộc ngân sách nhà nước được thực hiện theo quy định của pháp luật về quản lý thuế.
Thời điểm lập hóa đơn năm 2026 theo Nghị định 254
Bên cạnh việc xử lý hóa đơn sai sót, xác định đúng thời điểm lập hóa đơn 2026 cũng là vấn đề doanh nghiệp cần đặc biệt lưu ý. Theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn được xác định khác nhau tùy theo loại giao dịch, hàng hóa, dịch vụ và lĩnh vực kinh doanh. Quy định này có hiệu lực từ ngày 01/07/2026.
Thời điểm lập hóa đơn đối với bán hàng hóa
Đối với hoạt động bán hàng hóa, thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
Quy định này không phụ thuộc vào việc người bán đã thu được tiền hay chưa.
Nói cách khác, doanh nghiệp không thể lấy thời điểm thu tiền làm căn cứ thay thế cho thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa.
Xuất khẩu hàng hóa lập hóa đơn khi nào?
Đối với hàng hóa xuất khẩu, bao gồm cả hàng hóa gia công xuất khẩu, người bán tự xác định thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử.
Tuy nhiên, thời điểm lập hóa đơn chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định của pháp luật về hải quan.
Thời điểm lập hóa đơn khi cung cấp dịch vụ
Đối với hoạt động cung cấp dịch vụ, hóa đơn được lập tại thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt người bán đã thu tiền hay chưa.
Trường hợp người cung cấp dịch vụ thu tiền trước hoặc trong thời gian cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền.
Tuy nhiên, quy định này không áp dụng đối với khoản tiền đặt cọc theo quy định của Bộ luật Dân sự nhằm bảo đảm thực hiện hợp đồng cung cấp dịch vụ.
Giao hàng nhiều lần thì xuất hóa đơn khi nào?
Đây là vấn đề được nhiều doanh nghiệp quan tâm khi thực hiện hợp đồng giao hàng theo nhiều đợt.
Theo khoản 3 Điều 9 Nghị định 254/2026/NĐ-CP, nếu giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ, người bán phải lập hóa đơn tương ứng với từng lần giao hàng hoặc từng lần bàn giao.
Như vậy, doanh nghiệp không chờ đến khi hoàn tất toàn bộ hợp đồng mới lập một hóa đơn cho toàn bộ giá trị nếu giao dịch thuộc trường hợp phải lập hóa đơn theo từng lần bàn giao.
>>> NewCA vẫn đang tìm kiếm các đối tác kinh doanh tiềm năng với mức thu nhập khủng. Truy cập ngay tại đây để trở thành đại lý/CTV của NewCA ngay hôm nay nhé!
Bảng tổng hợp thời điểm lập hóa đơn năm 2026
| Hoạt động | Thời điểm lập hóa đơn |
| Bán hàng hóa | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua |
| Cung cấp dịch vụ | Khi hoàn thành việc cung cấp dịch vụ |
| Thu tiền trước hoặc trong khi cung cấp dịch vụ | Khi thu tiền, trừ trường hợp tiền đặt cọc theo quy định |
| Giao hàng nhiều lần | Mỗi lần giao hàng |
| Bàn giao từng hạng mục, công đoạn dịch vụ | Mỗi lần bàn giao |
| Hàng hóa xuất khẩu | Người bán tự xác định nhưng chậm nhất ngày làm việc tiếp theo kể từ ngày thông quan |
| Xây dựng, lắp đặt | Khi nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành |
| Bán xăng dầu tại cửa hàng bán lẻ | Khi kết thúc từng lần bán |
| Khám bệnh, chữa bệnh bằng phần mềm quản lý | Có thể lập hóa đơn tổng hợp cuối ngày; nếu người bệnh yêu cầu nhận ngay thì lập tại thời điểm giao dịch |
| Thu phí đường bộ điện tử không dừng | Ngày phương tiện lưu thông qua trạm; trường hợp đủ điều kiện có thể lập định kỳ, chậm nhất ngày cuối tháng |
| Taxi sử dụng phần mềm tính tiền | Khi kết thúc chuyến đi |
| Dịch vụ vận tải hàng không, bảo hiểm qua đại lý | Khi hoàn thành đối soát dữ liệu, chậm nhất ngày 10 của tháng sau tháng phát sinh |
| Hoạt động cho vay của tổ chức tín dụng | Theo kỳ hạn thu lãi; trường hợp đến hạn không thu được thì lập khi thu được tiền lãi |
| Dịch vụ vận tải hàng không bán qua website, hệ thống thương mại điện tử | Chậm nhất 05 ngày kể từ ngày chứng từ dịch vụ được xuất trên hệ thống |
| Dịch vụ viễn thông | Khi hoàn thành đối soát dữ liệu cước, chậm nhất 02 tháng kể từ tháng phát sinh cước |
| Bán điện của công ty phát điện | Theo thời điểm đối soát số liệu theo quy định/hợp đồng, nhưng chậm nhất ngày cuối cùng của thời hạn kê khai, nộp thuế của tháng phát sinh nghĩa vụ |
| Bán khí thiên nhiên, khí đồng hành, khí than qua đường ống | Khi xác định được khối lượng khí giao trong tháng, chậm nhất ngày cuối cùng của thời hạn kê khai, nộp thuế của tháng phát sinh nghĩa vụ |
| Hoạt động dầu thô, condensate và sản phẩm chế biến từ dầu thô | Khi bên mua và bên bán xác định được giá bán chính thức |
| Kinh doanh bảo hiểm | Khi ghi nhận doanh thu bảo hiểm theo quy định pháp luật về kinh doanh bảo hiểm |
| Kinh doanh xổ số | Sau khi thu hồi vé không tiêu thụ hết và chậm nhất trước thời điểm mở thưởng kỳ tiếp theo |
| Casino, trò chơi điện tử có thưởng | Chậm nhất 01 ngày kể từ thời điểm kết thúc ngày xác định doanh thu |
| Người bán không thể lập hóa đơn tự động, giao dịch ngoài giờ hoặc ban đêm | Chậm nhất ngày làm việc tiếp theo |
Một số trường hợp cần đặc biệt lưu ý về thời điểm lập hóa đơn
Đối soát dữ liệu với số lượng giao dịch lớn
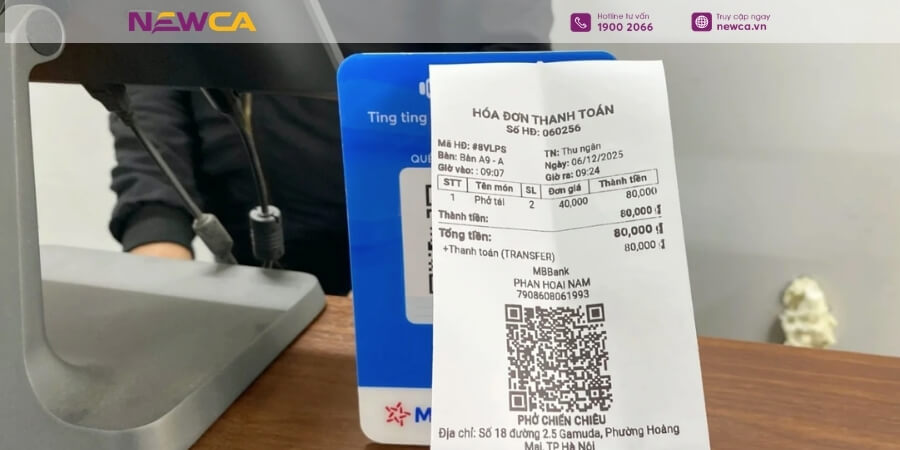
Đối với hoạt động bán hàng hóa, cung cấp dịch vụ có số lượng lớn, phát sinh thường xuyên và cần thời gian đối soát dữ liệu giữa người bán với khách hàng hoặc đối tác, hóa đơn được lập tại thời điểm hoàn thành đối soát.
Tuy nhiên, thời điểm này không được muộn hơn:
- Ngày 07 của tháng sau tháng phát sinh hoạt động cung cấp dịch vụ; hoặc
- 07 ngày kể từ ngày kết thúc kỳ quy ước, tùy trường hợp.
Kỳ quy ước được xác định theo thỏa thuận giữa bên bán hàng hóa, cung cấp dịch vụ và bên mua.
Hoạt động xây dựng, lắp đặt
Đối với xây dựng, lắp đặt, thời điểm lập hóa đơn là khi nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành.
Thời điểm này không phụ thuộc vào việc bên mua đã thanh toán hay chưa.
Kinh doanh bất động sản
Nếu doanh nghiệp kinh doanh bất động sản, xây dựng cơ sở hạ tầng hoặc xây dựng nhà để bán, chuyển nhượng và chưa chuyển giao quyền sở hữu, quyền sử dụng nhưng có thu tiền theo tiến độ dự án hoặc tiến độ thanh toán trong hợp đồng thì thời điểm lập hóa đơn là ngày thu tiền hoặc theo thỏa thuận thanh toán trong hợp đồng.
Nếu quyền sở hữu hoặc quyền sử dụng đã được chuyển giao thì thời điểm lập hóa đơn thực hiện theo quy định tương ứng đối với việc chuyển giao hàng hóa.
Bán xăng, dầu
Đối với hoạt động bán xăng, dầu tại các cửa hàng bán lẻ, hóa đơn được lập tại thời điểm kết thúc từng lần bán.
Dịch vụ bảo hiểm
Đối với hoạt động kinh doanh bảo hiểm, thời điểm lập hóa đơn được xác định theo thời điểm ghi nhận doanh thu bảo hiểm theo quy định của pháp luật về kinh doanh bảo hiểm, trừ các trường hợp đặc thù được quy định riêng.
Đối với hợp đồng đồng bảo hiểm, từng doanh nghiệp đồng bảo hiểm lập hóa đơn cho khách hàng theo phần phí bảo hiểm mình nhận được. Nếu các bên ủy quyền cho một doanh nghiệp thu hộ, doanh nghiệp nhận thu hộ thực hiện lập hóa đơn cho khách hàng trên toàn bộ giá trị hợp đồng và doanh nghiệp nhờ thu hộ lập hóa đơn đối với phần phí được hưởng theo thỏa thuận.
Hoạt động cho vay của tổ chức tín dụng
Đối với hoạt động cho vay, thời điểm lập hóa đơn được xác định theo kỳ hạn thu lãi được thỏa thuận trong hợp đồng cho vay.
Nếu đến kỳ hạn nhưng không thu được tiền lãi, hóa đơn được lập tại thời điểm tổ chức tín dụng thực tế thu được tiền lãi từ khách hàng.
Trường hợp khách hàng trả lãi trước hạn theo thỏa thuận, thời điểm lập hóa đơn là thời điểm thu khoản lãi trước hạn.
Khám bệnh, chữa bệnh
Cơ sở khám bệnh, chữa bệnh sử dụng phần mềm quản lý khám chữa bệnh kết nối với hệ thống công nghệ thông tin có thể lập hóa đơn điện tử tổng hợp vào cuối ngày.
Nếu người bệnh có yêu cầu nhận hóa đơn ngay, cơ sở khám chữa bệnh phải lập hóa đơn tại thời điểm phát sinh giao dịch.
Dịch vụ thu phí đường bộ điện tử không dừng
Đối với dịch vụ thu phí đường bộ theo hình thức điện tử không dừng, ngày lập hóa đơn là ngày phương tiện lưu thông qua trạm thu phí.
Nếu khách hàng có một hoặc nhiều phương tiện sử dụng dịch vụ nhiều lần trong tháng, đơn vị cung cấp dịch vụ có thể lập hóa đơn định kỳ. Thời điểm lập hóa đơn chậm nhất là ngày cuối cùng của tháng phát sinh dịch vụ và hóa đơn phải thể hiện thông tin chi tiết của từng lượt xe qua trạm.
Casino và trò chơi điện tử có thưởng
Doanh nghiệp kinh doanh casino, trò chơi điện tử có thưởng phải lập hóa đơn điện tử chậm nhất 01 ngày kể từ thời điểm kết thúc ngày xác định doanh thu.
Ngày xác định doanh thu được tính từ 06:00:00 sáng đến 05:59:59 của ngày hôm sau, trừ trường hợp pháp luật chuyên ngành có quy định khác.
Doanh nghiệp cung cấp dịch vụ cho người tiêu dùng cần lưu ý gì?
Nghị định 254/2026/NĐ-CP có quy định đối với doanh nghiệp cung cấp một số dịch vụ cho cá nhân là người tiêu dùng và đáp ứng điều kiện về hệ thống phần mềm quản lý giao dịch.
Nhóm dịch vụ được đề cập gồm nhiều lĩnh vực như ngân hàng, trung gian thanh toán, thông tin tín dụng, chứng khoán, tài sản mã hóa, bảo hiểm, thương mại điện tử, bưu chính, vận chuyển phục vụ thương mại điện tử, vận tải hành khách công cộng, taxi, trông giữ xe, chiếu phim và một số dịch vụ khác.
Để áp dụng cơ chế tương ứng, doanh nghiệp cần có hệ thống quản lý được thông tin chi tiết từng giao dịch và lưu trữ dữ liệu thu tiền theo từng giao dịch.
Đồng thời, doanh nghiệp có trách nhiệm:
- Chuyển cơ sở dữ liệu thông tin chi tiết về giao dịch phát sinh đến cơ quan thuế theo quy định.
- Bảo đảm tính chính xác của thông tin giao dịch.
- Lưu trữ đầy đủ dữ liệu chi tiết của từng giao dịch.
- Đảm bảo khả năng truy xuất và đối chiếu dữ liệu.
- Cung cấp dữ liệu, chứng từ liên quan khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Không thể lập hóa đơn ngay do giao dịch ngoài giờ thì xử lý thế nào?
Trường hợp người bán không có điều kiện lập hóa đơn tự động và giao dịch phát sinh ngoài giờ làm việc hoặc vào ban đêm, hóa đơn được lập chậm nhất vào ngày làm việc tiếp theo.
Doanh nghiệp cần lưu giữ đầy đủ tài liệu, chứng từ chứng minh thời điểm giao dịch phát sinh. Đây là cơ sở quan trọng để giải trình khi cơ quan thuế kiểm tra việc lập hóa đơn.
Cục Thuế có trách nhiệm gì trong quản lý hóa đơn, chứng từ?
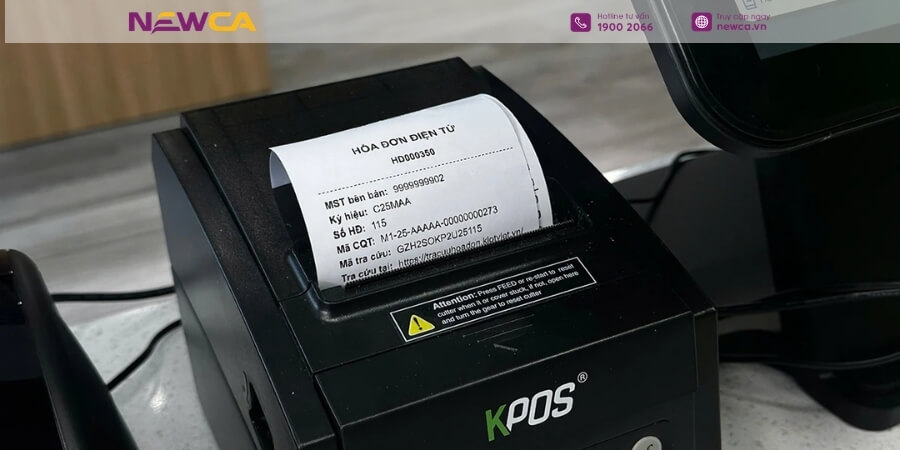
Theo khoản 1 Điều 21 Nghị định 254/2026/NĐ-CP, Cục Thuế có trách nhiệm trong việc tổ chức và quản lý hệ thống hóa đơn, chứng từ điện tử.
Một số nhiệm vụ đáng chú ý gồm:
- Xây dựng cơ sở dữ liệu về hóa đơn điện tử và chứng từ điện tử để phục vụ quản lý thuế.
- Cung cấp dữ liệu phục vụ hoạt động quản lý nhà nước của các cơ quan có liên quan theo quy định.
- Phục vụ việc xác minh, đối chiếu hóa đơn của tổ chức kinh tế, hộ kinh doanh và cá nhân kinh doanh.
- Thông báo các loại hóa đơn, chứng từ đã phát hành, bị báo mất hoặc không còn giá trị sử dụng.
Những quy định này cho thấy dữ liệu hóa đơn điện tử ngày càng đóng vai trò quan trọng trong công tác quản lý và đối chiếu thông tin thuế.
Doanh nghiệp cần lưu ý gì khi lập và xử lý hóa đơn điện tử năm 2026?
Từ các quy định trên, doanh nghiệp nên đặc biệt chú ý 4 vấn đề sau:
Thứ nhất, xác định đúng bản chất sai sót trước khi xử lý. Không phải mọi lỗi trên hóa đơn đều phải hủy và lập hóa đơn mới. Với một số trường hợp chỉ sai tên hoặc địa chỉ nhưng không sai mã số thuế và các thông tin quan trọng khác, doanh nghiệp thực hiện thông báo sai sót theo quy định.
Thứ hai, phân biệt hóa đơn điều chỉnh và hóa đơn thay thế. Khi sai mã số thuế, số lượng, đơn giá, thành tiền, thuế suất, tiền thuế hoặc nội dung ảnh hưởng đến giá trị hóa đơn, doanh nghiệp cần lựa chọn phương án điều chỉnh hoặc thay thế phù hợp.
Thứ ba, kiểm soát thời điểm lập hóa đơn ngay từ quy trình bán hàng. Thời điểm lập hóa đơn năm 2026 được xác định theo từng loại giao dịch. Đặc biệt, trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục thì phải lập hóa đơn tương ứng với từng lần giao, bàn giao.
Thứ tư, lưu trữ đầy đủ dữ liệu và chứng từ. Doanh nghiệp cần bảo đảm dữ liệu hóa đơn, chứng từ và thông tin giao dịch có thể truy xuất, đối chiếu khi cơ quan thuế yêu cầu.
Quy định về xử lý hóa đơn điện tử có sai sót và thời điểm lập hóa đơn 2026 có nhiều điểm doanh nghiệp cần cập nhật để hạn chế sai sót trong quá trình lập, kê khai và quản lý hóa đơn. Theo quy định mới, doanh nghiệp cần đồng thời kiểm soát hai vấn đề: hóa đơn được lập có đúng thời điểm hay không và cách xử lý có phù hợp khi phát hiện sai sót hay không. Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn, trong khi Thông tư 91/2026/TT-BTC hướng dẫn cụ thể việc xử lý hóa đơn điện tử đã lập có sai sót.
Đặc biệt, với các giao dịch phát sinh thường xuyên, giao hàng nhiều lần, cung cấp dịch vụ theo kỳ hoặc có quy trình đối soát dữ liệu, doanh nghiệp nên thiết lập quy trình lập hóa đơn phù hợp ngay từ đầu thay vì chờ đến khi phát sinh sai sót mới xử lý.
Lưu ý: Nội dung trên được tổng hợp và diễn giải từ các quy định được nêu trong Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, nhằm mục đích tham khảo. Khi xử lý một giao dịch cụ thể, doanh nghiệp nên đối chiếu đầy đủ quy định áp dụng cho ngành nghề và trường hợp thực tế.
>>> Xem thêm: Người phụ thuộc trên VNeID là ai? Cách tích hợp chính xác, nhanh chóng
Bài viết trên của FastCA đã giúp bạn đọc nắm rõ cách xử lý hóa đơn điện tử có sai sót và thời điểm lập hóa đơn 2026 giúp doanh nghiệp hạn chế sai phạm và rủi ro về thuế. Doanh nghiệp nên chủ động cập nhật quy định tại Thông tư 91/2026/TT-BTC và Nghị định 254/2026/NĐ-CP, đồng thời kiểm soát chặt chẽ thời điểm lập, điều chỉnh và thay thế hóa đơn trong từng trường hợp cụ thể.