
Chia sẻ kinh nghiệm, Hoá đơn điện tử, Tin Chuyên ngành, Tin tức
[Xem ngay] Toàn bộ thủ tục xuất hóa đơn giảm thuế GTGT từ 10% xuống 8% theo Nghị định 174/2025/NĐ-CP
Th7
Từ ngày 01/07/2025, chính sách giảm thuế giá trị gia tăng (GTGT) từ 10% xuống 8% tiếp tục được gia hạn và áp dụng theo Nghị định 174/2025/NĐ-CP. Để được hưởng ưu đãi này, doanh nghiệp cần nắm rõ trình tự, thủ tục xuất hóa đơn giảm thuế GTGT sao cho đúng quy định. Bài viết sau sẽ hướng dẫn chi tiết cách thực hiện và lưu ý quan trọng để tránh sai sót, đặc biệt khi sử dụng phần mềm hóa đơn điện tử.
>>> Xem thêm: Hướng Dẫn Nộp Tờ Khai Thuế Quý 2/2025 Qua Cổng Dịch Vụ Công Thay Thế Trang Thuế Điện Tử
Mục lục
Trình tự, thủ tục xuất hóa đơn giảm thuế GTGT từ 10% xuống 8% theo Nghị định 174
Bước 1: Kiểm tra hàng hóa, dịch vụ có đủ điều kiện hưởng mức thuế GTGT 8%
Trước khi xuất hóa đơn, doanh nghiệp hoặc hộ kinh doanh cần xác định rõ sản phẩm, dịch vụ mình cung cấp có thuộc diện được giảm thuế GTGT theo Nghị định 174/2025/NĐ-CP hay không. Việc xác định đúng ngay từ đầu sẽ giúp đảm bảo tính chính xác cho hóa đơn và kê khai thuế.
Cụ thể, điều kiện để áp dụng mức thuế 8% gồm:
- Hàng hóa/dịch vụ đó đang chịu thuế suất 10% theo quy định hiện hành;
- Không thuộc các nhóm hàng hóa, dịch vụ bị loại trừ theo Phụ lục I, II của Nghị định 174/2025/NĐ-CP (ví dụ: viễn thông, tài chính, bảo hiểm, kim loại, bất động sản,…).
Bước 2: Xác định đúng mức xuất hóa đơn giảm thuế GTGT và thời gian được giảm thuế
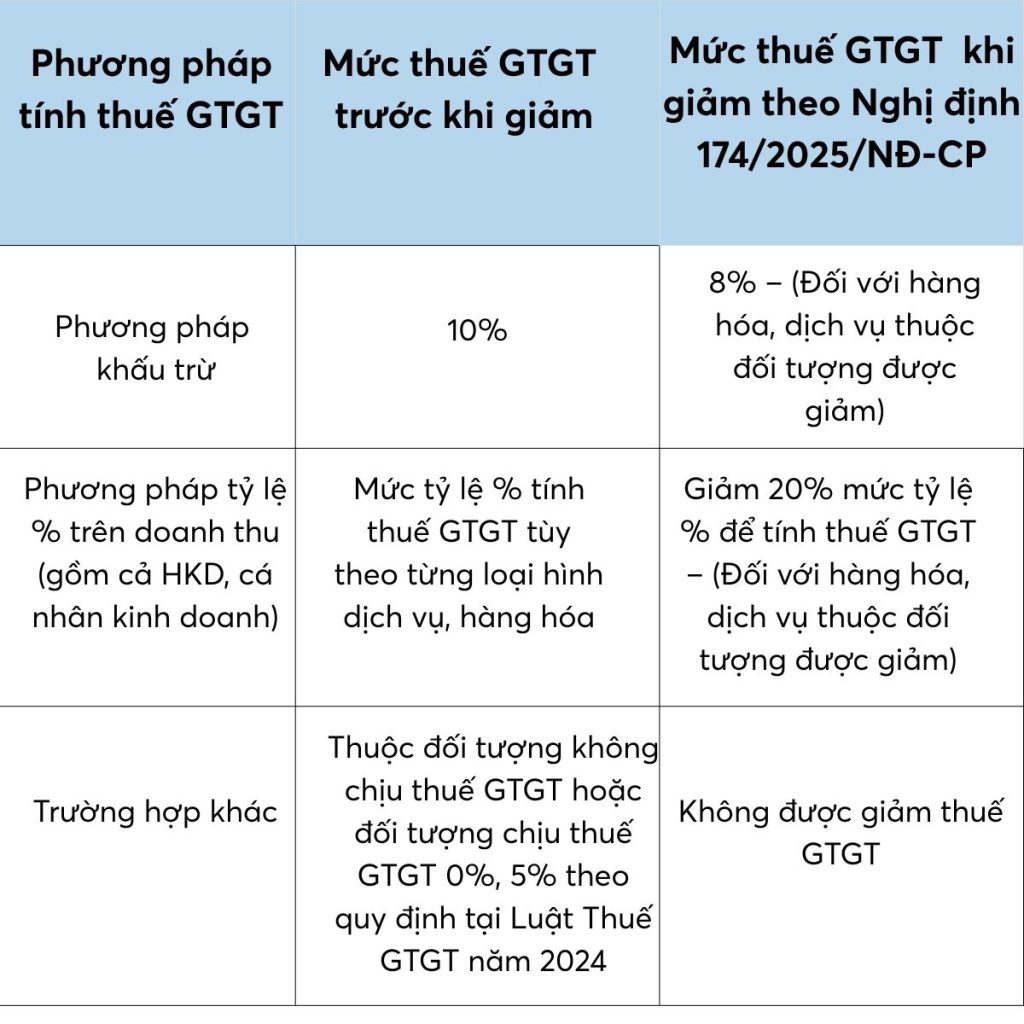
Sau khi xác định sản phẩm/dịch vụ thuộc diện ưu đãi, người nộp thuế cần nắm rõ mức giảm và thời gian hiệu lực để áp dụng chính xác trên hóa đơn.
- Mức thuế suất được áp dụng: từ 10% giảm còn 8%.
- Thời gian áp dụng: từ ngày 01/07/2025 đến hết ngày 31/12/2026 (theo khoản 1, Điều 2 Nghị định 174/2025/NĐ-CP).
Bước 3: Lập hóa đơn GTGT theo đúng mức thuế đã được giảm
Căn cứ pháp lý: Khoản 3, Điều 1, Nghị định 174/2025/NĐ-CP quy định:
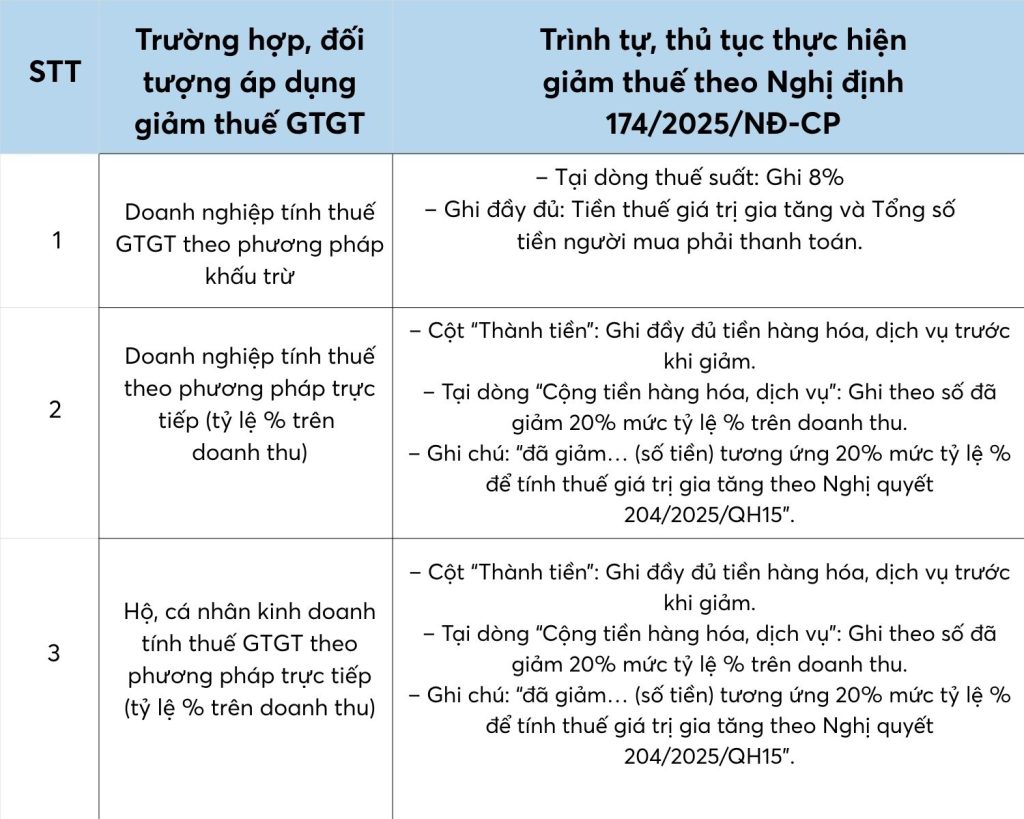
Hướng dẫn xuất hóa đơn giảm thuế GTGT theo Nghị định 174/2025/NĐ-CP (áp dụng từ 01/07/2025 đến hết 31/12/2025)
Theo quy định tại khoản 3 và 4 Điều 1 Nghị định 174/2025/NĐ-CP, để xuất hóa đơn giảm thuế GTGT cơ sở kinh doanh cần lập hóa đơn đúng theo từng phương pháp tính thuế. Cụ thể:
1. Trường hợp tính thuế GTGT theo phương pháp khấu trừ
Đối với doanh nghiệp đang áp dụng phương pháp khấu trừ thuế:
- Hàng hóa, dịch vụ thuộc đối tượng giảm thuế phải được lập hóa đơn giá trị gia tăng với thuế suất ghi rõ là “8%” tại dòng thuế suất.
- Trên hóa đơn cần thể hiện đầy đủ:
- Tiền thuế giá trị gia tăng,
- Tổng số tiền người mua phải thanh toán.
- Việc kê khai thuế:
- Bên bán: kê khai thuế GTGT đầu ra theo mức đã giảm được ghi trên hóa đơn.
- Bên mua: kê khai thuế GTGT đầu vào tương ứng với số thuế đã giảm theo hóa đơn.
2. Trường hợp tính thuế GTGT theo tỷ lệ % trên doanh thu
Đối với hộ kinh doanh, cá nhân kinh doanh và các đơn vị tính thuế GTGT theo phương pháp tỷ lệ:
- Tại cột “Thành tiền”: ghi đầy đủ giá trị hàng hóa, dịch vụ chưa giảm.
- Tại dòng “Cộng tiền hàng hóa, dịch vụ”: ghi số tiền đã giảm 20% theo tỷ lệ doanh thu.
- Đồng thời, bắt buộc ghi chú trên hóa đơn: “Đã giảm … đồng, tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15.”
3. Khi bán hàng hóa, dịch vụ có nhiều mức thuế suất khác nhau
- Với cơ sở kinh doanh kê khai theo phương pháp khấu trừ:
- Nếu cùng một hóa đơn có nhiều mặt hàng áp dụng các thuế suất khác nhau, cần ghi rõ thuế suất tương ứng với từng loại hàng hóa, dịch vụ trên hóa đơn.
- Với cơ sở kinh doanh kê khai theo tỷ lệ phần trăm trên doanh thu:
- Trên hóa đơn bán hàng cần thể hiện rõ số tiền được giảm tương ứng từng hàng hóa, dịch vụ.
4. Trường hợp đã xuất hóa đơn theo mức thuế chưa được giảm
Trong một số tình huống, doanh nghiệp đã xuất hóa đơn và kê khai theo mức thuế suất hoặc tỷ lệ chưa được giảm (tức vẫn áp dụng 10% hoặc chưa giảm 20% doanh thu):
- Khi phát hiện sai sót, người bán và người mua cần xử lý hóa đơn theo đúng quy định của pháp luật về hóa đơn, chứng từ (có thể lập hóa đơn điều chỉnh, thay thế tùy tình huống cụ thể).
- Sau khi xử lý:
- Bên bán: điều chỉnh thuế GTGT đầu ra.
- Bên mua: điều chỉnh thuế GTGT đầu vào (nếu phát sinh).
5. Kê khai hàng hóa, dịch vụ được giảm thuế theo mẫu
Toàn bộ các hàng hóa, dịch vụ thuộc diện được giảm thuế GTGT trong kỳ phải được kê khai kèm theo Mẫu số 01 (Phụ lục III) đính kèm với Tờ khai thuế giá trị gia tăng theo đúng mẫu quy định tại Nghị định 174/2025/NĐ-CP.
>>> Tải ngay: Phụ lục III
Những hàng hóa, dịch vụ nào được áp dụng thuế suất 5% trong năm 2025?
Theo Luật Thuế giá trị gia tăng 2024, một số nhóm hàng hóa, dịch vụ đặc thù tiếp tục được áp dụng mức thuế GTGT 5% trong năm 2025. Đây đều là những sản phẩm, dịch vụ thiết yếu, phục vụ an sinh xã hội, nông nghiệp và các lĩnh vực khuyến khích phát triển. Cụ thể gồm:
🔹 Nhóm nước sạch sinh hoạt – Chỉ áp dụng với nước phục vụ sản xuất, sinh hoạt thường ngày; không bao gồm nước đóng chai, đóng bình hay nước giải khát.
🔹 Ngành nông nghiệp – Gồm phân bón, quặng để sản xuất phân bón, thuốc bảo vệ thực vật, chất kích thích tăng trưởng vật nuôi; dịch vụ nạo vét, đào đắp kênh mương, chăm sóc cây trồng, bảo quản nông sản; sản phẩm nông – lâm – thủy sản sơ chế thông thường (trừ sản phẩm đã chế biến sâu hoặc quy định riêng tại khoản 1 Điều 5).
🔹 Nguyên liệu sản xuất thô – Bao gồm mủ cao su ở các dạng mủ cờ rếp, mủ tờ, mủ cốm…; dây giềng, sợi đan lưới; các sản phẩm thủ công từ tre, nứa, cói, lá, rơm, vỏ dừa, bèo tây; xơ bông đã chải; giấy in báo.
🔹 Thiết bị – máy móc chuyên dụng – Như tàu thuyền phục vụ khai thác thủy sản; máy móc, thiết bị dùng riêng cho sản xuất nông nghiệp theo quy định.
🔹 Lĩnh vực y tế – Bao gồm thiết bị y tế, thuốc chữa bệnh, phòng bệnh, nguyên liệu sản xuất thuốc (dược chất, dược liệu).
🔹 Ngành giáo dục – Áp dụng cho các thiết bị, đồ dùng phục vụ trực tiếp cho dạy và học như bảng, mô hình, phấn, thước…
🔹 Văn hóa nghệ thuật – Áp dụng cho các hoạt động biểu diễn nghệ thuật truyền thống, dân gian.
🔹 Đối tượng đặc biệt khác – Như đồ chơi trẻ em; tất cả các loại sách (trừ sách thuộc khoản 15 Điều 5); dịch vụ khoa học và công nghệ (theo Luật Khoa học và công nghệ 2013); các giao dịch bán, cho thuê, cho thuê mua nhà ở xã hội (theo Luật Nhà ở 2023).
Việc áp dụng thuế suất 5% góp phần giảm chi phí đầu vào cho người tiêu dùng, thúc đẩy sản xuất và ổn định an sinh xã hội trong bối cảnh chuyển đổi kinh tế hiện nay.
Bạn là kế toán, chủ hộ kinh doanh hay doanh nghiệp đang triển khai hóa đơn, thuế GTGT theo quy định mới? NewCA – Hệ sinh thái chuyển đổi số toàn diện với chữ ký số, hóa đơn điện tử, phần mềm kế toán và kê khai BHXH – sẽ giúp bạn xử lý mọi thủ tục thuế nhanh chóng, đúng luật – đúng hạn – đúng biểu mẫu. >>>> Xem ngay phần mềm hóa đơn điện tử tại đây: https://newca.vn/dich-vu-hoa-don-dien-tu/
———————
 NHÀ CUNG CẤP DỊCH VỤ SỐ NEWCA
 support@newca.vn
 Tổng đài CSKH: 1900 2066
 Hotline: 0936.208.068
#NewCA#chukyso#hokinhdoanh#Hoadondientu